お知らせ
令和8年分の年末調整|令和7年分との違いと注意点
公開日: 2026年11月16日
今年は、昨年は扶養に入れなかった家族を再確認することと、23歳未満の扶養親族がいる人の生命保険料控除を確認することが実務上のポイントです。基礎控除などの改正は令和8年12月1日施行で、12月に行う年末調整から反映します。
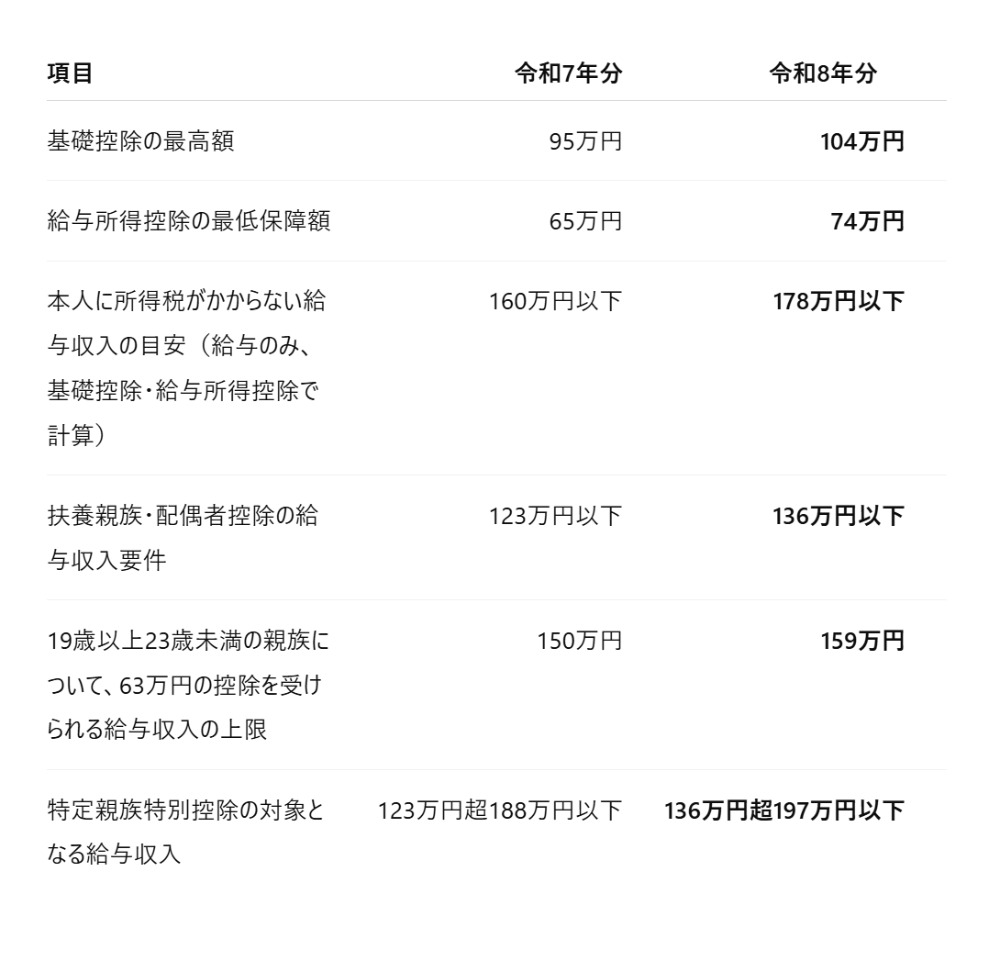
令和8年分の基礎控除は、本人の合計所得金額が489万円以下なら104万円、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円です。
178万円は本人の所得税、136万円は家族の扶養判定に使う基準です。住民税と社会保険の扶養は、それぞれの基準で判定します。
書類回収・入力時のチェック
昨年の扶養情報を引き継ぐ前に、家族の年間収入を確認する
令和8年分は、平成16年1月2日以後生まれの扶養親族がいる場合、新契約の一般生命保険料控除の上限が4万円から6万円になります。16歳未満の子も対象です。一般・介護医療・個人年金を合わせた控除上限は12万円です。
23歳未満の扶養親族がいる人は、保険料控除申告書の記載を確認する
令和8年12月の年末調整は、令和8年分の改正後の控除額で年間税額を計算します。月次給与・賞与の新しい源泉徴収税額表は令和9年1月以後に使います。給与ソフトの対応状況を確認し、基礎控除等の兼用申告書は令和8年分の様式を使用します。改正後の内容での書類回収は、12月1日より前でも可能です。
年末調整の計算と、翌年の月次給与で使う税額表を確認する
たとえば、給与収入が130万円の家族は、今年は所得要件を満たします。20歳の子なら、昨年は「特定親族特別控除」でしたが、今年は「特定扶養親族」として扶養控除等(異動)申告書に記載します。給与収入が150万円の20歳の子は、今年も「特定親族特別控除」で、控除額は63万円です。アルバイトを掛け持ちしている場合は、勤務先すべての給与を合算します。
詳細を確認したい方は国税庁のHPにてご確認ください。